Editorial do Estadão
Se fosse permitido brincar com coisa séria, poderia se dizer que o governo ganhou a final de um campeonato com um gol de mão, em impedimento, depois dos acréscimos. É a comparação que ocorre diante da aprovação, tarde da noite de anteontem, do texto básico da Medida Provisória (MP) 527, que institui regras especiais para a realização de obras e serviços relacionados com a Copa do Mundo de 2014 e a Olimpíada de 2016. Ou, no jargão oficial, o Regime Diferenciado de Contratações Públicas (RDC). O texto afinal vitorioso foi apoiado por 272 deputados; outros 76 votaram contra e 3 se abstiveram.
Desde o ano passado, o Planalto vinha tentando driblar os dispositivos da Lei 8.666, que regulamenta as licitações oficiais, a pretexto de assegurar a modernização, a toque de caixa, da negligenciada infraestrutura nacional, para o País não passar vergonha nos dois maiores eventos esportivos do globo. Na quinta tentativa de legislar sobre a matéria no bojo de outras propostas, o governo terminou por alojá-la na MP que trata da criação da Secretaria de Aviação Civil. A oposição insistiu, com bons motivos, para que o assunto fosse objeto de um projeto específico. Mas, determinado a mostrar força e serviço depois da paralisia provocada pelo escândalo Palocci, o Planalto deu as costas à alternativa.
Já para a base aliada não faltaram concessões. É o caso da inclusão de aeroportos em capitais a 350 quilômetros de uma sede da Copa no novo regime de obras. Originalmente, o tratamento especial se restringia às cidades-sede. Além disso, esses municípios poderão tomar empréstimos até 2013 sem levar em conta seu limite de endividamento. Mas isso ainda é detalhe perto das facilidades que compõem o RDC. A principal delas desobriga as empresas interessadas de apresentar o projeto básico da empreitada antes da licitação. A MP chama isso de "contratação integrada". O nome mais adequado seria "contratação no escuro".
O governo alega que as contratadas não poderão fazer aditivos para aumentar o preço que pediram no momento da concorrência. Mas não parece excluída a hipótese de o governo aumentar até quanto bem entender o valor de um contrato. Na Lei de Licitações, o teto varia de 25% (no caso de obras novas) a 50% (quando se tratar de reformas). Se assim é, uma porta se fecha enquanto outra se escancara. Mas o gol de placa da MP - gol contra o dever elementar do setor público de dizer sem subterfúgios o que faz com o dinheiro do contribuinte - é a cláusula que livra o governo de informar à sociedade quanto pretendia gastar com determinada obra ou serviço. É a desfaçatez do orçamento secreto.
Assim como o contratado não precisou fazer um projeto para vencer a licitação, o contratante (União, Estado ou município) poderá ocultar o valor que estava disposto a desembolsar. No limite, o País ficará sem saber se a Copa custou menos ou mais do que o previsto - e por quê. Na primeira versão desse verdadeiro habeas corpus preventivo para a bandalheira, o governo ainda aceitava que os órgãos fiscalizadores, como os Tribunais de Contas, poderiam exigir informações sobre as importâncias em jogo a qualquer momento - antes ou depois da licitação. E poderiam também divulgar os dados recebidos. O Planalto deve ter concluído, delubianamente, que "transparência assim já é burrice".
E, na undécima hora, baixou as persianas por completo. Os órgãos de controle não só perderam a prerrogativa de se manter informados em qualquer etapa da obra - o governo é que decidirá o que lhes repassar e quando -, como ainda ficarão proibidos de tornar pública a documentação obtida. Atribui-se à ministra das Relações Institucionais, Ideli Salvatti, o argumento de que a Constituição admite o sigilo quando do interesse do Estado e da sociedade. É tratar os brasileiros como um ajuntamento de pascácios. O único interesse que essa obscenidade preservará será o da corrupção. O sigilo impedirá um Tribunal de Contas de instruir um processo em casos suspeitos.
A votação da MP não está concluída. A Câmara ficou de deliberar no próximo dia 28 sobre os destaques acrescidos ao texto. Quem sabe será possível então torná-lo um pouco menos acintoso.
Comentário: Infelizmente, Charles De Gaulle estava coberto de razão quando disse que o Brasil não era um país sério. As coisas vão acontecendo bem diante dos olhos de todos os brasileiros, que, cansados e sem capacidade de indignação, ficam passivos e negligentes, enquanto os governantes e seus apaniguados desviam recursos em escala industrial. Por essas e outras, não consegui demonstrar um segundo sequer de felicidade ao saber da vitória do país para receber tanto Olimpíadas como Copa do Mundo. Deixei os ufanistas pularem de alegria sozinhos, enquanto políticos não só pulavam, como choravam de tanta felicidade, possivelmente já imaginando o tilintar de barras de ouro em seus cofres. Está dito, portanto: não vejo nada de bom no fato de realizarmos estes eventos de "pão e circo" tão propícios aos donos do poder. Vão servir para engordar o caixa dos safados, deixar de legado um bando de elefante branco inútil, e manter o povão anestesiado. Gol do Neymar em pleno Brasil! Who cares?

sexta-feira, junho 17, 2011


Etanol: Conquista importante nos EUA

Rodrigo Constantino, para o Instituto Liberal
O Senado americano realizou votação histórica ontem. Com 73 votos a favor e apenas 27 contra, foi decidido o fim dos subsídios ao etanol no país. O governo torrava US$ 6 bilhões por ano para proteger poucos produtores influentes, à custa de todos os consumidores e pagadores de impostos americanos. Esta política protecionista já durava três décadas, mostrando o poder do lobby deste setor.
A decisão ainda não é definitiva, pois precisa ser aprovada pela Câmara – o que não será nada fácil. Mas já foi uma sinalização na direção correta, e por isso merece comemoração. O protecionismo serve apenas para transferir recursos dos consumidores para poucos produtores organizados, com influência política. Como o benefício é concentrado e o custo é disperso, os produtores se organizam para pleitear subsídios, enquanto cada consumidor paga alguns centavos extras e não se mobiliza contra o privilégio. E assim medidas protecionistas conseguem ser perpetuadas a despeito de seus resultados econômicos maléficos. No agregado, a conta sai cara.
O Brasil, que tem vantagem competitiva na produção de etanol, tem muito a comemorar com a decisão. Mas poucos se dão conta que isto vale para outros setores também, inclusive aqueles que o governo brasileiro tenta proteger na marra. O ministro da Ciência e Tecnologia, Aloizio Mercadante, pretende estimular o setor de tecnologia nacional justamente por meio de medidas protecionistas, resgatando a idéia fracassada da “Lei da Informática”. Trata-se do mesmo tipo de falácia econômica, típica daqueles que enxergam o comércio internacional como uma batalha de soma zero, em que importar é ruim e exportar é bom. Nada mais falso!
Que a decisão do Senado americano sobre o etanol sirva de combustível para o debate ideológico no Brasil. Protecionismo, subsídios, medidas que favorecem poucos produtores selecionados, sempre acabam por prejudicar os consumidores e os pagadores de impostos. Subsidiar o etanol lá é ruim, tal como subsidiar informática ou bois no Brasil é ruim. O ideal é deixar o mercado livre mesmo, para que a lógica das vantagens comparativas possa fazer seus “milagres” econômicos.
Enquete sobre Battisti encerrada
Com 144 votos, tivemos praticamente um empate técnico. A pergunta era para onde Battisti, o terrirista italiano adorado pela esquerda, deveria ser mandado após a soltura pelo STF. Foram 44% dos votos sugerindo Cuba, o "paraíso" que ele idealizava enquanto matava inocentes, e 45% dos votos para a PQP. Gente, creio que eram respostas praticamente idênticas. Portanto, acho que podemos juntar ambas e concluir que praticamente 90% dos votos demandam que Battisti vá para Cuba, ou seja, para a PQP!
A economia da China: "soft landing" ou "hard landing"?
Rodrigo Constantino, Valor Econômico
Nas últimas semanas, o debate sobre um possível "hard landing" na China se intensificou. Roubini alertou que há riscos significativos de uma queda abrupta do crescimento chinês, e Martin Wolf fez coro, prevendo "águas agitadas" no futuro do país.
Há, de fato, sinais preocupantes de esgotamento de seu modelo de acelerado crescimento. Mas nunca é tarefa simples prever o futuro, ainda mais na China, que vem crescendo 10% ao ano desde as reformas liberalizantes de Deng Xiaoping, em 1978.
A inflação oficial já se aproximou de 6% ao ano, e isso demandou medidas de aperto monetário pelo governo. As reservas compulsórias dos bancos subiram para mais de 20% e a taxa de juros segue sua trajetória ascendente também. O agregado monetário M2 cresceu 15,1% ano contra ano em maio, abaixo da média recente próxima dos 20%. As autoridades chinesas estão claramente preocupadas com a inflação, que produz tensões políticas consideráveis. A catástrofe na Praça da Paz Celestial em 1989 ocorreu justamente após um ano de inflação fora de controle.
Após a crise de 2008, o governo chinês fez um dos programas mais agressivos de estímulos econômicos. Tais medidas serviram para evitar um "hard landing" na época, mas começaram a cobrar seu preço agora. O aperto monetário tem como meta limpar esses excessos sem levar a uma drástica redução do crescimento. Mas nunca é trivial administrar uma fase de ajuste econômico. Os riscos de errar na dose, para mais ou menos, não podem ser ignorados. A despeito do histórico de sucesso no passado, não existem garantias de que um "soft landing" será viável agora.
A tardia "revolução industrial" chinesa permitiu um verdadeiro choque de produtividade na economia. Mais de 200 milhões de chineses migraram do campo para as cidades na última década. Vários setores foram liberalizados, a abertura econômica e a entrada na OMC forçaram ajustes pró-mercado, e houve foco nos investimentos tanto de capital físico quanto humano. Coreia e Japão passaram por "revoluções" similares no passado, mas a magnitude na China atinge outra dimensão. Isso tem seu lado ruim também, pois a própria China passou a ser grande demais na economia global e não consegue mais manter um modelo voltado basicamente para exportações.
Além disso, o fato de a China ainda ter um regime político opressor dificulta essa transição. A educação, por exemplo, tem recebido bastante investimento, mas a falta de maior liberdade prejudica o avanço intelectual. O excesso de burocracia e concomitante corrupção também atrapalham o progresso, assim como a concentração de crédito nos poucos bancos estatais. O resultado tem sido uma evidente má alocação de recursos, culminando até mesmo em cidades fantasmas. O problema de créditos podres dos bancos e províncias não é nada desprezível. A criação de bolhas imobiliárias ainda parece uma questão limitada a certos locais, mas também gera desconforto.
O argumento mais otimista é que tudo isso existe, mas as mudanças estruturais são tão fortes que mais do que compensam esses riscos. Se 200 milhões migraram do campo, ainda existem outros 670 milhões lá. O governo, que vem adotando uma postura de mudanças graduais, ainda pode levantar inúmeros obstáculos ao livre mercado, possibilitando maior eficiência econômica. A China ainda estaria, por essa ótica, no meio do caminho de sua transformação econômica.
Mas gargalos existem, e muitos. A China pode continuar seu processo de reformas e, mesmo assim, enfrentar períodos de crescimento bem menor no caminho. Alguns indicadores apontam justamente para essa possibilidade - e por isso começaram a falar em "hard landing". A pressão nos salários tem sido crescente. A venda de veículos em abril caiu pela primeira vez em dois anos. As vendas imobiliárias também sofreram bastante recentemente. E o governo não conta mais com a política monetária para estimular a economia, pois a inflação já está em patamares elevados.
A China não parece ser uma bolha ainda, como era o Japão no final da década de 1980. Mas há sinais de excessos, e a maioria dos analistas ainda trabalha com crescimento acima de 9% este ano. Qual seria o impacto no mundo, especialmente nas commodities, se o crescimento ficasse abaixo de 7%? E se a taxa ficar abaixo de 5%? Devido ao tamanho de sua economia hoje, uma queda dessa magnitude na taxa de crescimento teria efeitos negativos no mundo todo. Esse pode não ser ainda o cenário mais provável, mas é inegável que sua probabilidade aumentou. É melhor os investidores estarem preparados para o pior.
Rodrigo Constantino é sócio da Graphus Capital
The Greek Example
Editorial do WSJ
Seventeen-point-seven per cent. That was yesterday's yield on 10-year Greek bonds, up from 9.3% a year ago. Two-year bonds are closing in on the 30% mark, and the cost of insuring sovereign Greek debt stands at a stunning 18.2%. Prime Minister George Papandreou faces a crucial parliamentary vote to approve a fresh round of austerity measures—the condition for obtaining the next tranche of the EU and IMF bailout—and it would come as no surprise if his Socialist government fell. But that fall would be a footnote in the broader calamity that has overtaken Greece, which in turn could be a footnote to the calamity that awaits unreformed entitlement states everywhere, from Japan to California.
As these columns have argued from the first, this is not a liquidity crisis. The tab for last year's EU-IMF bailout came to €110 billion ($160 billion), and the number now being floated for an additional emergency loan is €45 billion. Yesterday, the European Central Bank's Nout Wellink called for doubling the size of the European bailout fund to €1.5 trillion, or $2.15 trillion, which did nothing to allay market fears but was a reminder of how little the previous bailouts have eased Europe's sundry sovereign-debt crises.
Nor is Greece (or Ireland or Portugal) a crisis of the single currency. Yesterday, French President Nicolas Sarkozy called on other European leaders to set aside differences over the terms of Greece's next bailout, warning that the euro's future depends on it. Mr. Sarkozy is especially keen to stave off German Chancellor Angela Merkel's demand that bondholders take a haircut in any new deal, and no wonder: French bank exposure to Greek debt runs north of some $57 billion, according to the latest figures from the Bank of International Settlements, including a whopping $30.8 billion for Credit Agricole alone.
But the notion that if Greece fails the euro must fail with it is false. The euro is a fiat currency, the value of which depends on the strength of its issuers' promises, along with the eurozone's prospects for economic growth. Yet the European Central Bank has been debasing its assets by accepting shaky collateral from Greek banks. Throwing good money after bad with another round of taxpayer-funded megabailouts won't improve that picture.
Nor, finally, are Athens's woes a crisis for the "European project," whatever one chooses to mean by that. Greece accounts for a mere 2.6% of eurozone GDP; the Irish and Portuguese economies are even smaller. We often hear it said that bankruptcy in Greece would set off "contagion" throughout the eurozone, an argument that treats the consequences of government profligacy as something other than a crisis of their own making. The main "contagion" that has spread so far is that every other overindebted European country wants the same easy bailout terms as Greece.
So what is the Greek crisis really about? For starters, it's a solvency crisis, meaning that bailouts can at best postpone, but not avert, the day of reckoning. Greece's debt-to-GDP ratio still tops 150%, and despite touting its efforts at austerity, government expenditures are up 3.6% year-on-year, to €21 billion. Its revenues for the first four months of 2011 were down 9.1% from the previous year.
Greece also suffers from a productivity crisis. The country's employment rate is under 60%, compared to a eurozone average of 64.2%. In 2009 Greeks produced $34.2 worth of goods and services per hour worked, according to OECD data—compared to $53.1 in Germany and $56.8 in the United States.
The productivity crisis is linked, in turn, to the huge proportion of Greeks employed by the state—fully a third of the workforce, by some estimates, and civil servants are unionized, often militant and politically influential. Combine that with the early retirement ages and the only recently amended fabulous pension schemes, and it all begins to have, for readers from New Jersey to Wisconsin, a familiar ring.
Despite all this, the European temptation is to kick the day of reckoning forward again, hoping that somehow it'll all be better in a year or two. The latest excuse for doing so is that a Greek default now could become another Lehman Brothers, triggering huge losses in Europe's banks, and flowing through to U.S. money market funds that hold European bank shares and debt. Voila, another crisis.
The answer to that danger is finally to face up to the problem of Europe's banks and clean them up. The politicians are afraid they'll lose power if they tell taxpayers the truth about this looming fiscal bill, but the taxpayers will be on the hook eventually on the current path too. Better to have private investors and shareholders share some of the discipline, not least as a warning that there is a punishment for reckless lending.
Then work with Ireland, Portugal and the other major debtors to reward better policies rather than let them slide down the road to Greece. Sooner or later, the bailouts have to end. There isn't enough money—not in Germany, not at the ECB, and not at the IMF—to finance the debt woes of every spendthrift nation.
Greece can't avoid a default, and its people can't avoid a painful reckoning. The main question is whether other democracies will learn from its painful lesson soon enough to avoid a similar fate.
quinta-feira, junho 16, 2011
Uísque fez de Thatcher dama de ferro
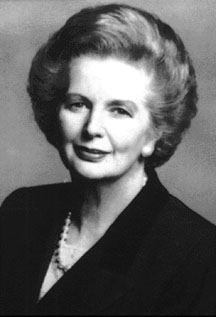
Deu na Reuters (traduzido pelo Terra)
Margareth Thatcher, a "dama de ferro" da Grã-Bretanha, afiava sua famosa determinação com o consumo de bebidas alcoólicas noite adentro, afirmou a secretária pessoal da ex-primeira-ministra britânica em um documentário de TV. De acordo Cynthia Crawford, uísque ajudou-a a preservar sua determinação durante os piores momentos de seu governo.
Thatcher, que foi criada pelo pai metodista para ser avessa ao álcool, não bebia até chegar ao poder. Mesmo na Universidade Oxford, a futura primeira-ministra ia para a cama depois de ter bebido no máximo uma xícara de chocolate quente.
Porém, na época em que Thatcher se tornou a figura política mais poderosa de sua geração, o álcool virou um aliado. A bebida favorita de seu marido, Denis, o gim tônica, não parecia suficiente para Maggie, descrita uma vez por Ronald Reagan como o melhor homem da Inglaterra. Quando Thatcher entrou em guerra com a Argentina para recuperar as ilhas Falkland (Malvinas), sua secretária pessoal, ouviu-a dizer: "Não se pode beber gim tônica no meio da noite, querida. Você precisa de um uísque com água gasosa porque isso lhe dará energia." Crawford confessou: "Ao final da Guerra da Malvinas, eu estava um pouco dependente de uísque com água gasosa."
Mas, ao menos uma vez, a dirigente precisou de algo mais que uísque para carregar suas baterias. Crawford disse que, no dia em que o reinado de 11 anos de Thatcher terminou, percebemos que "deveríamos chamar um médico para dar-lhe apenas uma dose de vitamina B-12, o que a manteve animada um pouco mais. Ela estava muito, muito deprimida e cansada nessa época".
Jane Bonham Carter, produtor do documentário em quatro partes que começa a ser exibido hoje na Grã-Bretanha pelo canal ITV1, classificou Thatcher de a "mulher mais significativa da Inglaterra desde a rainha Elizabeth I".
Comentário: Por essas e outras que sempre desconfiei de quem não bebe nada! Thatcher, Churchill e companhia sabiam da importância de um bom scotch! Como colocou Karl Kraus, "que são todas as orgias de Baco comparadas à embriaguez daquele que se entrega sem freio à abstinência?". Viva o uísque! Viva Thatcher!
Juros: equívoco ou jabuticaba?
O jornal Valor Econômico está com uma ótima série de artigos especiais sobre macroeconomia, onde já escreveram Samuel Pessoa, Francisco Lopes e André Lara Resende. O que vai abaixo é justamente o final do artigo de André Lara, publicado hoje. Atentai para a reação de Sarney à época, reclamando que não precisava de economistas brilhantes para lhe dizer que reduzir gastos públicos era o caminho para conter a inflação. Ou seja, os políticos SABEM o que deve ser feito, mas querem economistas que inventem alguma forma de enganar a todos, mantendo a gastança estatal como se isso não fosse perigoso para a inflação. E sempre há quem aceite se vender para o poder, não é mesmo? Segue o trecho do artigo:
"À época da formulação do Real, insisti que era um equívoco pensar que o fim da inflação pudesse depender apenas de um plano de curto prazo. A inflação é sempre um sintoma. Sintoma de problemas que podem ser muito diferentes, mas que exigem um longo e consistente processo de superação. Não me parece exagero afirmar que alta taxa de juros brasileira de hoje ainda é decorrente da estabilização inacabada. Há uma agenda de reformas modernizadoras que foi abandonada e esquecida. Mais do que isso, houve reversão do projeto de tornar o estado menos ineficiente e a economia mais competitiva. A poupança privada pode ser estimulada através do desenvolvimento institucional e da educação, mas os resultados não são imediatos. A curto prazo só há um remédio: reduzir a despesa pública para compatibilizá-la com a taxa de poupança privada disponível, ou seja, reduzir o déficit público.
Tenho consciência de quão anticlimático é concluir que para baixar a taxa de juros é preciso reduzir a despesa e a dívida pública. Logo após o fracasso do Plano Cruzado, com a inflação explodindo para níveis até então nunca vistos, Pérsio Arida e eu, já fora do governo, mas ainda com restos da áurea de milagreiros, fomos convocados ao Palácio da Alvorada para uma reunião com o presidente da República. Ao terminarmos nossa exposição sobre a necessidade imperiosa de reduzir o déficit público, como condição para qualquer tentativa de controlar a inflação, o presidente José Sarney desabafou: "Para controlar a inflação por meio da redução dos gastos públicos eu não preciso de economistas brilhantes".
Infelizmente, com ou sem economistas brilhantes, para reduzir a taxa de juros e manter a inflação sob controle, a poupança voluntária deve ser capaz de financiar o investimento, público e privado, almejado. Para isso é preciso que as despesas correntes, especialmente os gastos correntes do setor público, sejam mantidas em níveis compatíveis com a taxa de poupança nacional. Em economia ao menos, não há milagres nem jabuticabas."
Contradições sinalizam fissuras no alicerce econômico da China
David Wessel | The Wall Street Journal
A China é, indiscutivelmente, um milagre econômico. Desde o início da abertura, o padrão de vida no país vem dobrando a cada década, feito que os Estados Unidos levaram cerca de 30 anos para produzir, mesmo quando o país mais crescia. Mas já há sinais de fissuras no alicerce econômico da China. Poderíamos chamá-las de as três contradições.
A primeira é que o governo chinês quer reduzir o ritmo do crescimento e segurar a inflação ao mesmo tempo em que aumenta salários e faz as massas consumirem. Para qualquer governo, seria um desafio - e mais ainda para um que tem tanto medo de perder o controle que hesita em deixar as forças do mercado fazerem seu trabalho.
Num país que ainda tem estátuas de Marx e Engels, a massa salarial tem caído em relação à renda total. Cresce assim o fosso entre ricos e pobres, o que não ajuda a elevar o consumo dos cidadãos. Há muitas lojas na China, mas várias parecem museus: as pessoas olham, mas não compram.
Como a demanda por mão de obra é forte, os salários sobem mais depressa, algo crucial para manter a estabilidade social desejada pelos líderes chineses e alimentar o consumo interno necessário para que a China deixe de depender de exportações.
Até aí, tudo bem. Só que o aumento dos salários parece estar diluindo a competitividade da indústria chinesa. Um indício: na etiqueta de camisetas nas lojas The Gap na China, está escrito "Made in Malaysia"; escovas de dentes baratas são feitas no Vietnã. A solução é migrar para manufatura e serviços mais sofisticados. Isso exige um sistema de educação maior, melhor e mais livre do que o atual - que é, nas palavras de um dirigente, prejudicado por um modelo de gestão ao estilo soviético para a pesquisa científica e desprestigiado pelas elites chinesas, que mandam seus filhos estudar fora.
Segundo, a última moda nos círculos do poder em Pequim é a "internacionalização do yuan", moeda cujo uso, hoje, é quase inteiramente interno. Parte disso se deve ao orgulho nacional, parte ao desejo de uma potência comercial de comprar e vender na própria moeda e parte ao desejo chinês de, caso haja outra crise financeira, ser capaz de contrair empréstimos no exterior com facilidade e baixo custo, como os EUA.
Até aí, tudo bem. Só que a China não vai sair de um ponto e chegar ao outro a menos que deixe os juros subirem um pouco, pois hoje nem acompanham a inflação. Jogar o jogo global significa submeter a economia ao mercado global.
Certos dirigentes enxergam perigo em juros tão baixos. "É preciso fazer algo sobre as taxas de juro negativas em termos reais, antes que se perca o controle", disse Guo Shuqing, diretor do Banco da Construção da China e, possivelmente, próximo presidente do banco central chinês, em entrevista ao "Wall Street Journal". "Muita gente acha que colocar o dinheiro na poupança não é bom, então corre a comprar coisas como ouro e prata. Muita gente compra um imóvel não por precisar de uma moradia, mas como investimento."
Com efeito, quem tem dinheiro especula com a compra do terceiro e do quarto apartamentos, enquanto outros não podem comprar o primeiro imóvel devido aos preços elevados. Na China, bolhas de ativos são infladas pela política monetária chinesa, não pela americana.
Os juros nos EUA estão baixos porque o Fed, o banco central de lá, está tentando avivar o crédito. O banco central chinês quer segurar o crédito, mas tomadores privados e públicos, politicamente fortes, impedem juros mais altos. O estudioso da economia mundial Nouriel Roubini descreve a política chinesa como "uma maciça transferência de renda de famílias sem poder político para empresas poderosas politicamente: a moeda fraca encarece importações, juros baixos para depósitos e empréstimos a empresas e incorporadoras equivalem a um imposto sobre a poupança".
Transformar o yuan em moeda internacional significa o fim da prática de manter os juros abaixo de níveis economicamente apropriados por motivos políticos. Significa tornar a política econômica transparente. Os líderes chineses dizem que querem a primeira coisa, mas não têm tanta certeza sobre a segunda e a terceira.
Terceiro, para um governo repressor é mais fácil manter a população feliz quando a economia cresce 10% ao ano. Até aí, tudo bem. Só que aplicar freios econômicos, algo nunca popular, ameaça um governo que não confia em seus cidadãos. O twitter é proibido na China. Estudantes reclamam de só poder entrar na "internet chinesa". E filtros do governo parecem diminuir a velocidade da internet.
O povo paga na mesma moeda. Até um estrangeiro em visita sente que muita gente não confia no governo. Enquanto come um sanduíche na Universidade Tsinghua, em Pequim, um aluno de pós-graduação desabafa: "O que dizer de um país quando seu líder manda a filha estudar fora?", aludindo ao próximo presidente da China, Xi Jingping, cuja filha acaba de concluir o primeiro ano em Harvard.
E, num vilarejo cerca de cem quilômetros ao norte de Pequim, onde a Grande Muralha se descortina basicamente ignorada por turistas, é possível ver dezenas de moradias simples de agricultores - e uma construção nova de alvenaria, maior, com três andares, que parece vinda de outro lugar. Todo mundo sabe quem a ergueu: o secretário local do Partido Comunista. E não com o seu salário.
Fissuras no alicerce não são, necessariamente, prenúncio de colapso. Mas são sinais de tensões que, se ignoradas, podem enfraquecer um edifício econômico - até um tão impressionante como o da China.
terça-feira, junho 14, 2011
Viva o "socialismo do século XXI"!

Deu no Valor:
Para evitar apagão, Venezuela limita o uso de energia
Marcos de Moura e Souza e Sérgio Ruck Bueno | De São Paulo e Porto Alegre
A Venezuela anunciou ontem medidas para tentar reduzir o consumo de energia elétrica em empresas e residências. Quem não cumprir as metas terá o preço da energia elevado em até 200%. Em alguns casos, o fornecimento poderá ser suspenso. É um esforço para evitar que o blackout ocorrido na semana passada no Estado de Zulia, um dos mais industrializados do país, se repita em outras regiões. Grandes empresas, incluindo multinacionais brasileiras, tendem a adotar sistemas próprios de geração para escapar às restrições.
A Venezuela convive novamente com o fantasma do apagão, que em 2009 e no início de 2010 levou o governo a adotar uma série de restrições ao consumo de energia. Na época, a falta de energia foi atribuída a uma das piores secas da história recente do país. Desta vez, analistas dizem que o risco de novos apagões se deve a problemas nas redes de transmissão e ao aumento da demanda por energia - sinal da retomada do crescimento da economia depois dois anos de retração.
A avaliação unânime, no entanto, é que por trás do problemas no fornecimento estão décadas de baixo investimento em geração e em manutenção dos sistemas de eletricidade.
Ontem, o governo escolheu outro culpado: o consumidor. Disse que há uma "espécie de cultura de excesso de consumo" na Venezuela. "Não é possível para nenhum país conseguir uma capacidade de geração elétrica infinita. Portanto, a demanda não pode ser infinita e, em consequência, é necessário o uso racional de demanda", disse o vice-presidente, Elías Jaua.
Pelas novas regras, indústrias, centros comerciais e grandes redes de comércio terão de reduzir seu consumo mensal de energia em pelo menos 10%, segundo Jaua, em relação ao consumo que tinham nos mesmos meses de 2009.
As empresas que não se enquadrarem terão de pagar 10% a mais na fatura e 5% a mais em cada mês que reincidirem. Os consumidores residenciais que não reduzirem seu consumo também em 10% em relação a 2009 terão um acréscimo de 75% na conta. Quem ignorar as restrições e elevar seu consumo em mais de 20%, verá sua conta acrescida em 200%.
O pacote envolve ainda uma série de restrições de uso de energia em prédios públicos - que, se forem descumpridas, poderão levar ao corte do fornecimento nesses locais. Os serviços essenciais ficam de fora do pacote - que deve entrar em vigor nos próximos dias.
Cerca de 70% da matriz energética do país é hidrelétrica. Mas, devido à insegurança no fornecimento, muitas grandes empresas - entre elas algumas múltis brasileiras - já possuem geradores movidos a diesel para assegurar o ritmo de suas operações.
Em nota, a Gerdau informou ontem que está "estudando alternativas" para ajustar a operação da siderúrgica Sizuca, na Venezuela, e manter "o pleno atendimento de seus clientes" diante da decisão do governo Hugo Chávez de determinar a redução do consumo de energia no país. A siderúrgica venezuelana do grupo brasileiro não dispõe de geração própria de energia e produz aços longos para a construção civil. A capacidade de produção não foi informada.
Na crise de 2009, o governo prometeu tirar do papel um plano de construção de termelétricas que elevaria a capacidade de geração do país em 5 mil megawatts. O projeto, no entanto, avança lentamente. "O déficit energético pode comprometer a evolução da economia este ano", disse o diretor da Câmara de Comércio Venezuela-Brasil, Fernando Portela. O FMI previu que o país crescerá 1,8% este ano, mas o dado pode ser revisto.
Comentário: É o "novo" socialismo fazendo as mesmas maravilhas que o velho socialismo. Aqueles que ignoram o passado estão condenados a repeti-lo. Pobres venezuelanos...
O mito Che Guevara

Rodrigo Constantino, O GLOBO
“Amo a humanidade; o que não suporto são as pessoas”. (Charles Schultz)
Estivesse vivo, Ernesto “Che” Guevara completaria hoje 83 anos de idade. O guerrilheiro tornou-se ícone das esquerdas, e é visto como um idealista disposto a dar a vida pela causa. Adorado em Hollywood e Paris, Che foi eternizado pela foto tirada por Korda, que virou estampa de camisetas e biquínis. A ironia do destino transformou o comunista em lucrativa marca de negócios.
Mas, como alertou Nietzsche, a morte dos mártires pode ser uma desgraça, pois seduz e prejudica a verdade. Pouca gente sabe quem Che foi de fato. Se soubessem, talvez sentissem vergonha de defendê-lo com tanta paixão. Seus fãs deveriam ler “O verdadeiro Che Guevara”, de Humberto Fontova, e ver o documentário “Guevara: Anatomia de um mito”, de Pedro Corzo. É impossível ficar indiferente diante de tantos relatos sombrios das vítimas de Che.
Nem deveria ser preciso mergulhar mais fundo nos fatos. Basta pensar que Che foi um grande colaborador da revolução cubana, que instaurou a mais longa ditadura do continente, espalhando um rastro de morte, miséria e escravidão na ilha caribenha. Mas uma pesquisa minuciosa gera ainda mais revolta. Aquele que gostaria de criar na América Latina “muitos Vietnãs” era mesmo um ser humano deplorável.
A cegueira ideológica alimentada pela hipocrisia prejudica uma análise mais isenta dos fatos. Não é preciso muito esforço para verificar que Che Guevara era justamente o oposto do santo que tentam criar. O homem sensível de “Diários de Motocicleta” era o mesmo que declarou que “um revolucionário deve se tornar uma fria máquina de matar movida apenas pelo ódio”. Se ao menos os cineastas engajados tivessem lido o diário completo!
Até mesmo as supostas cultura e erudição de Che foram enaltecidas por intelectuais como Sartre. A realidade, uma vez mais, parece menos nobre: um dos primeiros atos oficiais de Che após entrar em Havana foi uma gigantesca queima de livros. Além disso, Che assinou as sentenças de morte de muitos escritores cujo único “crime” fora discordar do regime. Quanta paixão pela cultura!
As estimativas apontam para algo como 14 mil execuções sumárias na primeira década da revolução, sem nada sequer parecido com um processo judicial. Dezenas de milhares de cubanos morreram tentando fugir do “paraíso” comunista. Cuba tinha uma das maiores rendas per capita da região em 1958, e teve sua economia destroçada pelas medidas coletivistas do ministro Che. Nada disso impediu a revista “Time” de louvá-lo como um herói, ao lado de Madre Teresa de Calcutá.
Roqueiros como Santana gostam de associar sua imagem à de Che. Será que ainda o fariam se soubessem que sua primeira ordem oficial ao tomar a cidade de Santa Clara foi banir a bebida, o jogo e os bailes como “frivolidades burguesas”? O próprio neto de Che, Canek Sánchez Guevara, não escapou da perseguição. O guitarrista sofreu nas garras do regime policialesco que seu avô ajudou a criar, e preferiu fugir de Cuba. Homossexuais também foram vítimas de perseguição e acabaram em campos de trabalho forçado. Quanta compaixão!
Sobre a imagem de desapegado de bens materiais, a vida de Che também prova o contrário. Após a revolução, ele escolheu como residência a maior mansão cubana, em Tarara, uma casa à beira-mar com amplo conforto e luxo. A casa fora expropriada de um rico empresário. Além disso, quando Che foi morto na Bolívia ele ostentava um Rolex no pulso. Parece que nem os guerrilheiros resistem às tentações capitalistas.
Aqueles que conseguiram fugir do inferno cubano e não precisam mais temer a represália do regime, relatam fatos impressionantes sobre a frieza de Che. Foram centenas de execuções assinadas em poucos meses, e Che gostava de assisti-las de sua janela. Em algumas ele pessoalmente puxou o gatilho. Ao que tudo indica, Che parecia deleitar-se com a carnificina. Até mulheres grávidas foram executadas no paredão comandado por Che. Nada disso consta nas biografias escritas por aqueles que utilizam o próprio Fidel Castro como fonte. Algo como falar de Hitler usando apenas os relatos de Goebbels.
A ignorância acerca destes fatos explica parte da idolatria a Che Guevara. Mas, como lembra Fontova, “engodo e muita fantasia também o explicam, tudo alimentado de um antiamericanismo implícito ou explícito”. Che, assim como Fidel, desafiou o “império” ianque, e isso basta para ser reverenciado por idiotas úteis da esquerda. Que ele tenha sido uma máquina assassina, isso é um detalhe insignificante para alguns.
Assinar:
Postagens (Atom)